
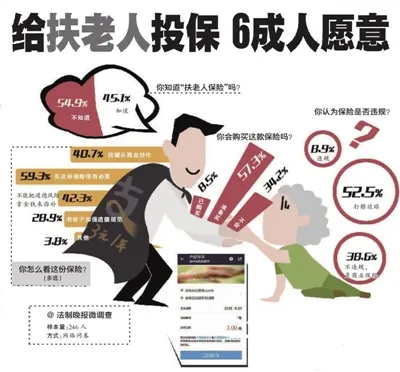
《法制晚报》微调查显示,六成网友因为担心此类事件而产生纠纷,认为有必要买这样的保险;同时,四成多网友认为“扶老人险”是商业炒作,拿“扶老人”做噱头,更不能把道德风险拿金钱来弥补。
□本报记者李尖
“现在的保险还真的是什么都能保啊。”资深淘宝买家小刘在逛支付宝的时候发现了一款名叫“扶老人险”的奇葩险种。保费仅为3元,保期一年,投保人投保后,如发生“好心扶起受伤老人反而被误解”的意外事件,最高可获得两万元的法律诉讼费用赔偿。
借着“互联网+”的东风,保险业推出的各种创新险种把大家生活中的方方面面都给保险了。有人吐槽这些险种是“奇葩”,毫无意义的营销噱头。也有人说,这些“小而美”的险种才是真正的互联网思维,互联网保险不应简单地把线下品种搬到线上卖。
事件>>>
扶老人遭误解可获赔2万元诉讼费
打开华安保险店铺首页,记者看到了这款名为“扶老人险”的险种,首页上写着“扶老人,不怕讹”“传递正能量”等宣传字眼。华安保险浙江分公司非车险部总经理沈瑛称,“扶老人险”于10月15日在支付宝上线,近期销售火爆,截至10月29日晚间,半个月的时间该产品已在线上售出9万余份。
据悉,这一险种是由华安保险研发,在支付宝“我的保障”上推出的又一全新保险产品。该款个人责任险保费定价3元,保障时间一年,年满18岁以上的国人与外籍人士均可购买。产品的保障范围设定为因老人摔伤撞伤等意外,被保险人搀扶后导致被老人误认为肇事者索要赔偿,而需要通过法律诉讼来解决的法律诉讼费用。保障金额最高达两万元。值得一提的是,“扶老人险”还会无偿赠送给投保人全年的法律咨询服务。
沈瑛介绍:“因为近年来,扶老人被讹的事件引发不少社会讨论,华安保险推出这款‘扶老人险’期望为乐于助人的用户提供相应保障,守护大家心中的善意,真正鼓励大家勇敢地去帮助老人,并最终引导社会通过法制来解决问题。”
据介绍,“扶老人险”热卖后,华安保险趁势推出了未成年版的“扶老人险”,“见义勇为险”也在积极筹备当中。“我们接下来的产品会继续走正能量路线,为社会上的好心人提供保障。”沈瑛说。
延伸>>>
只有想不到,没有险种覆盖不到
中秋节没看到月亮,赔!冬天雾霾天太多,赔!支持的球队被淘汰了,赔!手机屏幕被摔碎,赔!蜜月意外怀孕,赔!……传统的保险多数都只是涉及财产、人寿、健康等领域,“互联网+保险”的到来,让保险公司的保障无所不能。
“早知道有这个‘碎屏险’,我之前也不用花这么多钱换新手机了。”温州市民周女士刚入手了一部新手机,在手机导购的推荐下,立刻购买了一款人保财险的“碎屏险”。在她看来,这些“小而美”的保险为生活分担了不少烦恼。
像人保财险一样,许多大型保险企业也纷纷跟进,推出了许多细分领域专属保险产品。近日,平安产险推出了全新的“跑步险”产品,并与业内专业马拉松报名服务平台——“马拉马拉”签署战略合作协议,在“马拉松保险”等跑友金融服务上开展全面合作。平安产险相关负责人表示,该险种的推出旨在推动全民马拉松热潮,引领健康生活。
但在互联网专属保险纷纷面世的同时,一大批“伪互联网保险”也浑水摸鱼。此前,有保险公司针对雾霾侵扰而推出的“雾霾险”、夏日当空推出的“37℃高温险”、摇车号难推出的“摇号险”,甚至“世界杯遗憾险”。这些保险产品多数打着互联网保险创新的旗号,通过网销平台销售,因其具有博彩性质被保监会禁止销售。
观点>>>
鼓励互联网思维,但也要注意风险
对于创新保险,舆论态度大多呈现出两季分化的状态。
去年推出的保险“新国十条”明确鼓励产品服务创新,积极培育新的业务增长点。保险业分析人士表示,在市场逐渐小众化、个性化的趋势下,客户对新保险品种的需求在增加,保险公司正是迎合了这种趋势,通过开发吸引眼球的产品,可以提高品牌知名度。而互联网提供的销售平台逐步搭建成型之后,会促使保险公司更多地利用网络平台,以节日、人群为划分标准,在较短时间内对特殊需求进行精算,从而推出“短平快”的产品抢占市场。
但业内不同的意见认为,目前很多这类保险产品,只是通过噱头来扩大知名度,炒作的意义大于其实际价值,特别是互联网的推广可以使产品借助名字赢得关注,一定程度上降低了保险公司做广告的成本。
“保险公司能迅速抓住社会热点并用一款险种来填补是好事,说明他们灵活性很强,很会抓热点,很快地开发出相应的产品。”温州市保险行业协会秘书长郑向慧对保险创新持肯定的态度,“这也是值得许多公司学习的。即使这次推出的产品广告效应更为突出,但下一次可能就是社会所需要的,我们需要这样的反应力和创新力。”
保险行业专家指出,有的保险产品看似“个性化”,实际上不过是在意外险的基础上增加一个附件,规定一个特殊的情况,和赌博有相似之处。无论是产品“创新”还是营销噱头,保险产品的销售还是要遵循相关法律法规。从保险法律条文角度来看,保险法关于保险利益的规定属于强制性规定,保险公司不得变更,预防赌博就是其中一条。某些保险公司靠“创新”吸取保费的做法是否违规,还有待考察。