□本报记者何飘飘见习记者徐璐璐
互联网金融行业从没有规范文件约束下野蛮发展至今天,它的发展越来越受到政府部门、社会等领域的关注,在创新驱动大的经济政策背景下,已经渗透到各行各业的互联网金融应该更加规范、更加健康地发展,那么,互联网金融怎样才能健康发展?
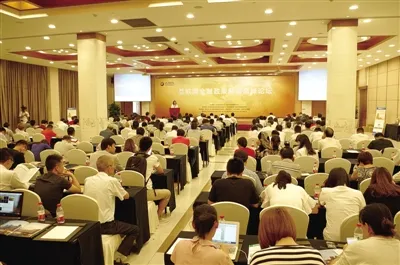
本次互联网金融政策解读高峰论坛特别邀请了行业内的各位专家与企业家,在峰会最后的互动圆桌环节,围绕互联网金融发展的合规和风险防范,进行现场碰撞思想火花,建言献策。论坛由浙江省投融资协会互联网金融委员会主任戚建明主持,宜信致诚信用董事总经理赵卉、点融网副总裁李青、投融长富金融集团董事长李振军、宁波宁创董事长张勇、三信贷董事长陈献森等5位企业家参与,并在场分享了他们在互联网金融行业的独到见解。
政策“枷锁”影响几何
十部委日前联合印发了《关于促进互联网金融健康发展的指导意见》(以下简称《指导意见》)。《指导意见》的总体要求是“鼓励创新、防范风险、趋利避害、健康发展”,此次《指导意见》出台以后,对于互联网金融行业内带来了怎样的影响?
对话嘉宾一致认为在之前互联网金融一直位于灰色地带,而7月18日十部委的《指导意见》对规范互联网金融业态产生指导性的作用,确定了P2P网络借贷的合法性,对于整个互联网金融行业未来可持续规范发展奠定了非常重要的基础。张勇表示:相信无论从国际形势还是国内形势来看,国家出台《指导意见》鼓励中国民间金融走向正规,能够为中国未来的经济注入活力,让中国转型转得更好。
“《指导意见》对于我们国务院提倡的‘大众创业、万众创新’,拓宽广大投资人的投融资渠道和发展指明了方向。我觉得一个企业,特别互联网金融从业企业,今后在资产营销方面特别重要,不仅仅是信贷资产的获取或者盈利能力,还有股权资产,每个公司运营都要立足于自己公司里的长处,我们要对投资者负责。”李振军希望《指导意见》的出台能够规范整个行业有序发展。
严厉监管何处突破
赵卉首先为参会人员解释了存管和托管的区别,她指出,存管和托管不一样。存管很多是开一个备用金、风险金的账户,将来第三方平台出现问题的时候,银行账户可以补偿投资人。托管是要求银行进行监管,要承担一定责任,定期公布账户情况。
李青在结合自身企业与银行合作的经验一致认为,对于中国2000多家、3000多家互联网平台和银行进行存管的合作还有很长的道路要走,是个漫长的过程,如何做到银行系统和互联网金融企业系统之间无缝的对接是当下企业和银行都需要思考的问题。此外通过第三方支付平台和银行也是一个合作方式,通过三方共同的解决方案,可以推动存管业务加速。“目前我们互联网金融业态里的网贷平台大部分通过第三方支付机构进行支付的,或者资金池成立在第三方机构里,我们也是和第三方支付合作伙伴已经和相关银行在接洽之中,上周我们和相关银行达成初步意向。”李振军如是表达。
未来发展剑指何方
在《指导意见》的利好政策下,如何引导行业健康发展是当前最值得思考的问题。张勇表示,《指导意见》出来,对于我们行业肯定是好事,但是因为这个行业原来水太深,很多人都是怀有各种目的来从事这个P2P的行业,出现倒闭或者跑路很正常,但是不影响这个行业的发展。他希望,金融机构和互联网机构的强强联手,互联网平台之间的合作与资源整合会带动整个行业的发展。
赵卉则建议监管部门能够在互联网金融行业做一个调查,了解当前中国所有互联网企业水平、资金以及风险控制能力,对此制定出一个合理的方案,为互联网行业划定规范标准,来做出有效的风险防范。