
□本报记者邹雯雯
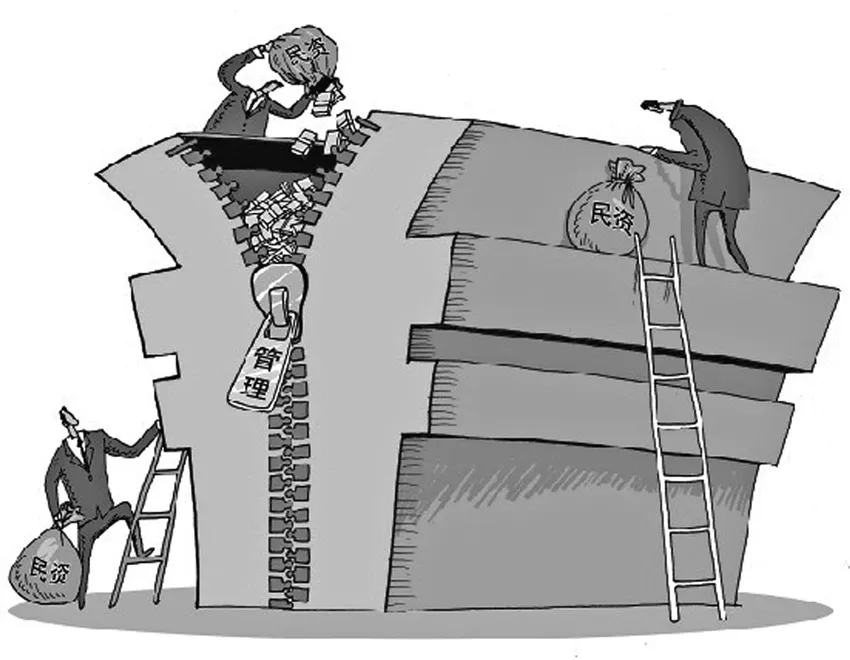
作为温州金改落地后一重大项目,民间借贷登记制度在摸索中前行,也引来不少争议。
2012年4月26日温州民间借贷服务中心对外营业。今年3月1日《温州市民间融资管理条例》正式实施,《条例》规定单笔借款金额300万元以上的,借款余额1000万元以上的以及向30人以上特定对象借款的三种情况要强制在民间借贷中心登记备案,温州民间借贷登记逐步迈向正轨。
但近期披露的借贷登记数据受到了外界质疑。有声音认为,在民间资本富饶的温州,民间借贷登记服务中心备案的金额远低于预期。“外界的评论没有全面地表达温州民间借贷正逐步迈向阳光化、登记制度取得良好开端的相关事实。”温州市金融办人士表示,民间借贷服务中心作为促进民间借贷“阳光化”和“规范化”的渠道之一,登记备案总量的大小并非评判的唯一标准,从某种程度上来讲,中心已达到预期目的。
A不能以登记量“论英雄”
“备案的比例没有那么低。”温州民间借贷登记服务中心负责人徐智潜解释,已经起诉的民间借贷、小贷公司、典当行、资本管理公司等不在《条例》的备案范围内,这些就占据了温州民间借贷存量的不少比重。“将温州全部的民间借贷作为基数的计算方式是不准确的。”
据温州市金融办最新公布的数据显示,随着《条例》的出台,民间借贷服务中心的备案速度正在加速。截至目前,温州共设立7家民间借贷服务中心,民间备案登记数量从2014年3月1日的2600多笔上升到目前8000多笔,备案登记总金额从3月1日的24亿元上升到目前90多亿元;登记借入借出需求超过130亿元,成交总额76.53亿元,场内借贷成功率超过50%。“《条例》出台前2年备案量24亿元,出台后10个月登记量就接近了70亿元,增长还是很明显的。”徐智潜说。
“登记备案总量的大小并非评判的唯一标准。”温州市金融办人士则认为不能以登记量“论英雄”。民间借贷服务中心设立的是在2011年下半年温州局部爆发的民间借贷“风波”后,温州民间传统的熟人借贷模式被打破,出借人和借入人之间缺乏平台、民资对接不畅的背景下,中心定位为规范温州出现的非熟人借贷新模式,为推进民间借贷阳光化、规范化打基础。“民间借贷服务中心主要探索按照法治方式监管民间融资行为,对大额、多人、多笔的民间融资行为进行适度的行政干预,是政府避免民间融资非法犯罪行为的一种预防举措,从现在的进展来看达到了预期。”
有业内人士认为,长期以来民间借贷是在私底下进行,让其短时间内浮上水面将信息公开化并不容易,备案登记制度的推广需要时间。
B市民登记意愿在上升
在前几年的温州,经人牵线,将积蓄借给他人拿利息不被认为是一件高风险的事情。因此在温州民间借贷的占比中,市民之间的借贷虽然总量不大但是涉及面广。
温州市金融办数据显示,非强制备案主体备案笔数快速增加,普通市民前来登记的积极性高涨。。从目前8000多笔登记备案数据来看,单笔300万以下的非强制备案数量超过6000笔,占比超过75%,笔数月增长量超过15%。
“最小的金额有三五万的。”徐智潜说来登记的市民有借给企业的,也有亲朋好友之间的借贷,想通过备案登记给借款人以还款的压力。“在我们这边有过备案登记但没有按时还款的,个人信用会有不良记录。”随着民间借贷交易范围和交易量的积累,民间融资备案信息逐步丰富、完善,借贷中心形成了类似银行征信系统的民间“信用系统”,填补社会信用体系中民间信用方面的空白。从长远来看,“民间征信系统”将于人行征信系统、工商部门企业信用系统等其他征信系统整合,搭建完整的社会金融信用体系,民间借贷双方可以直接在中心查询各类征信信息,有效解决信息不对称问题。
温州市金融办人士认为非强制备案主体备案笔数快速增加有三方面的原因,一是市民想寻求《条例》的保护,二是摆脱非法集资的嫌疑,三是降低信息不对称造成的风险。此外,中心促进民间借贷交易过程规范有效,引导部分民间借贷从熟人私下借贷向市场化借贷转变,把中心作为非熟人借贷的渠道之一。“在借贷中心撮合的每一笔交易都是要登记的,入驻的金融信息服务公司拓宽了市民借贷渠道,让他们的借贷选择余地增大。”
C P2P主动来备案登记
随着《条例》知晓度进一步上升,规范和保护作用进一步显现,除场内入驻P2P机构登记备案以外,场外P2P机构也主动前来备案。
温州金算子信息服务有限公司是专业从事民间借贷信息服务的提供商,提供民间资本对接服务,其中一个网点就设在民间借贷登记中心。“登记的制度对于我们信息服务公司来说是个保障,可以降低风险,只要稍加引导,借贷双方都愿意进行登记备案。”总经理陶开波说,登记备案除了能够增强借贷的合法性、让借贷规范化外,还可以避免多头授信。“有时候会有借款人在多个地方重复借款的情况,登记备案能提前预知。”
场外的温商贷则是利用远程登记,每周将借贷信息打包上传到登记备案后台,每个月将合同和凭证送到登记中心存档备案。负责人也表示最实用的功能就是预防多头授信,“在登记备案的时候,系统会提醒借款人是否在其他P2P中也有借款,如果有,我们会对借款人更加深入审核,看他的资产能否覆盖全部借款,降低风险。”
倘若P2P企业发生借贷纠纷,有过登记备案的处理也会更加顺利。据了解为了让大额、涉众型民间借贷备案制度落到实处,《条例》作了正向鼓励的制度设计,包括:处理民间融资纠纷时,备案的材料可以作为证明力较高的证据。国家机关处理涉嫌非法集资、非法证券活动、非法经营等案件时,备案的材料可以作为民间融资行为合法性的重要依据。
此外,为了配合《条例》实施,温州市政府出台温州地方金融监管的“1+6”文件体系,后又配套出台了《实施细则》,温州市中院出台了《关于贯彻实施<温州市民间融资管理条例>的纪要》,为贯彻《条例》提供司法保障,切实保护借出人利益。
D未备案要处罚
温州市金融人士透露,下一步将联合各县(市、区)金融办对达到强制备案标准应备案而未备案的借入方,采取电话通知、约谈等方式让借入方来补办备案手续,通过执法带动介入。如果借入方执意不办理备案手续的,将根据《温州市民间融资管理条例》进行行政处罚,并通过媒体进行“典型案例”曝光,引导民间借贷根据《条例》要求进行备案。
有业内人士指出,民间借贷不愿意登记原因是担心要交20%的个人所得税、出资人不愿露富、担心影响银行放贷额度等。对此,温州市金融办主任张震宇表示:“这就需要借贷双方自己权衡,借款人是愿意享受这民间借贷的利息支出税款抵扣及应有的法律支持,还是为了保住银行贷款额度、顶着被罚款的危险继续隐瞒。出借人是愿意缴纳获利20%的个人所得税,同时享受80%的利益,还是为赚这20%,甘冒借款人跑路的风险。”