
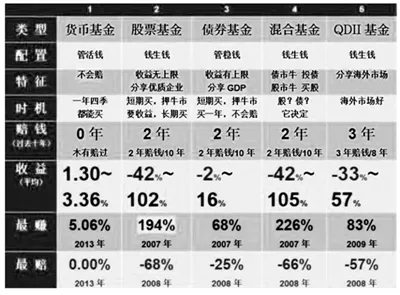
对于“我该买什么基金”这个问题,我想说:第一,选对类型决定你能不能赚到钱;第二,选对团队(基金公司+基金经理)帮你管钱,决定了你能赚多少钱。2007年买股票基金,很难不赚;2008年还买股票基金的,很难不赔,但换个类型,弃股票而选债券基金,2008年平均收获6.23%(最好的那只赚到13%),让被腰斩的股票基民羡慕嫉妒恨。但即使2008年这样大熊市里,好的团队(基金公司+基金经理)也能赚八九个点。
目前基金,无论公募、私募大概都离不开以下这五类:
1.货币市场基金,349只,占整个市场规模的一半。没有亏过。
笔者把2004年之后、有货币基金以来10年的相关数据拉出来,得出的结论是:货币市场基金没有赔过。因为钱投进了货币市场基金,会买1年期以内的银行定期存款、大额存单、剩余期限在397天以内的债券、期限在1年以内的债券回购、期限在1年以内的中央银行票据……说的明白点,就是把钱借给银行、央行、机构,这是个人拿着再多的钱也进不去的市场。
2.股票型基金,658只,过去10年只有2年赔钱。
这类基金60%以上必须投资于股票,最猛的牛市里平均都能翻番,最大的熊市里平均赔点四成。把投资股票基金的资料拉出来看看,最好的股基一年赚过两倍,最差的股基赔得最惨时,一年亏了68%。
但是股票基金的致命缺陷是,即使基金经理觉得股市再没戏,他都必须有60%的钱放在股票里,打新股、大盘股、中小盘股、价值股、成长股统统可以买,只要这只基金还叫"股票基金",必须遵守60%的下线。相比之下,混合基金的灵活在于,基金经理判断未来牛市没戏、债市有戏,他能自如的把钱撤出来,投在债券市场里,没有限制。
3.债券基金,712只,数量最大,80%以上投资于债券。
债券基金收益再好也是有“天花板”的,过去10年里,平均收益最好的一年做到了16%,最差的时候一年赔了2%,买债券基金肯定是求稳而非求高收益。
当然,债券基金也分三六九等,主要是按照能不能买股票、能不能打新股等划分,但只要叫“债券基金”,满足的死规定是,八成以上必须买债券。
4.混合型基金,356只,可攻可守,自由配置。占比17%。
无论是投股票基金还是投债券基金,如果是"短期捞一票"心态,最关键的技术在于押宝——判断股市牛不牛,或者,债市牛不牛。但判断牛熊本身就是一件极难的事。如果要把这个技术活让给基金经理来判断,就买混合型基金。过去10年混合型基金的平均收益大约在赔42%~赚105%之间,且无论是最好的基金还是最差的基金,都跟股票型基金相差无几。
5.QDII基金,投资于海外市场的基金,106只,但规模极小。
投资海外市场的类型,主要以海外市场指数为主,比如纳斯达克指数、黄金指数之类。QDII学术名字叫"合格境外机构投资者"。想分享海外市场经济增长的老百姓可以委托有QDII资格的机构,比如基金、银行、券商等,通过他们来投资。但从过去8年的数据来看,QDII干得还不如国内的基金经理好。国内的股票基金从2004年到现在,10年里只有2年是赔钱的,但QDII基金8年以来3年赔钱,最差的基金赔的与国内差不多,但最好的基金赚钱能力却比国内股票基金差远了。
李中