
保险作为金融三大板块之一,大众对其还存在一些固有印象,甚至是停留在传统通过代理人销售,但随着保险资产规模超过16万亿元,保险资金运用余额超过14万亿元,保险业已成为服务实体经济的重要力量之一。在监管层出台更多举措引导保险业回归风险保障功能的背景下,保险业正在回归本源。保险资金积极参与PPP、混改等项目,为实体经济服务。保险机构亦积极推出保障型为主的产品,积极为实体经济提供风险保障。
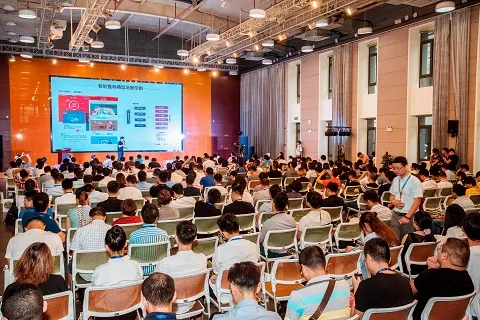
8月31日,互联网保险行业大咖齐聚“初橙·阿里校友创业黄埔榜之金融保险峰会”,共论金融保险业未来。
互联网保险路在何方?
“中国有超过30000亿的保险市场,至少20000亿应该被认真对待。”这是世纪保众(北京)科技网络公司旗下智能保险平台大象保险CEO杨喆首先抛出的观点。2012年我国保险密度为1144元,保险深度为3%;发达国家保险市场保险深度达12%,保险密度通常已达2000到3000美元;中国人均保单只有0.6张,而国外人均保单5张以上。
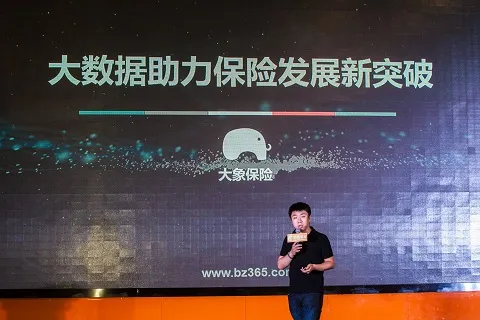
“保险市场的空余太大了。此外,发迹于2000年的互联网保险也一直在探索中求变。至今为止,当前的互联网保险还一直问题重重。是应该互联网回归互联网,完成效率、规模、匹配的问题?还是应该保险回归保险,完成风险保障、财富增值、风险公担下的经济补偿?”杨喆的观点是,从大数据入手,做好业务、产品、安全侧三侧。做好用户画像,精准匹配用户的需求,做好风险控制。
新金融时代,如何精细化用户服务?
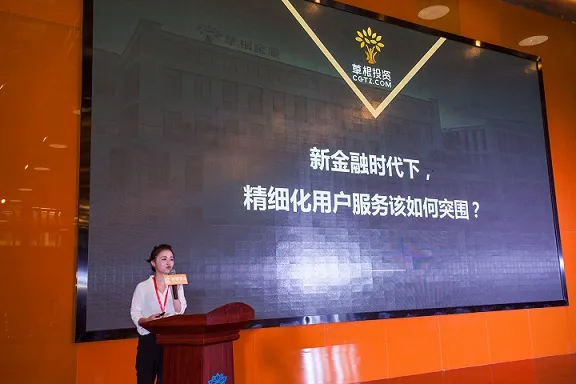
“草根投资发展到今天,离不开一点——客户服务。”浙江草根投资管理有限公司副总经理章锦红这么说。她认为,客户服务和管理十分关键。“优化客服、保持服务渠道通畅、细分客户群体等,都是客户服务的重中之重。”章锦红说,根据不同的标签将用户群体划分成一个个小群体,每个小群体有着不同的行为习惯,也就存在着不同服务需求和诉求。同时建立起多个媒体的沟通体系,既消除单一通道的服务压力,又满足不同特征用户服务需求,同时提升服务的量和质。
保险创新?用科技破局
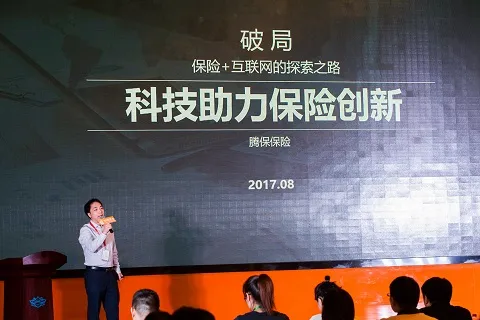
浙江腾保保险代理有限公司CTO梁亮首先提出的观点是:互联网+,是保险的一种手段,用来帮助保险的更好发展。现场,他列举了传统保险行业的几大劣势:业务模式无变化、理赔效率低、组织结构不够灵活以及综合成本率居高不下。这都是传统保险的痛点所在。那如何去破局?他提出了几个指标组成的一个公式:综合成本率=综合赔付率+综合费用率。“唯有降低了这3个“率”,才能真正破局。”梁亮从成本、效率、产能等方面详谈了科技的作用,科技可以从产品、风控、渠道、工具等角度全面优化保险,来帮助保险“破局”。
本报记者王菁