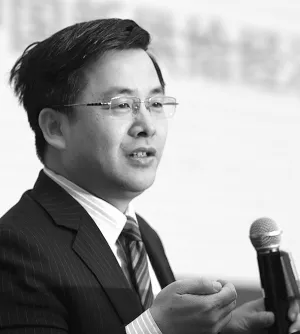
中国民生银行研究院院长黄剑辉
三年来金融在支持“一带一路”建设方面发挥了重要作用,我国已初步构建了多层次金融服务体系,有效拓宽了境内外融资渠道,完善了跨境金融服务,并取得了阶段性成果。
然而,“一带一路”建设是一个庞大的系统性工程,涉及政府、企业、个人等多层次经济主体,涵盖交通基础设施、能源产业、贸易投资等多领域业务,金融需求复杂性高。更有效地实现金融支持“一带一路”建设,需构建综合配套而多元协同的金融生态体系,进而充分发挥金融的引导、聚合作用,促进沿线国家经济发展与共同繁荣。
加强多边金融合作,为“一带一路”筹集资金
基础设施建设投资具有资金需求大、投资周期长、收入不确定等特征,需构建多边金融合作机制,提供相对稳定的长期资金来撬动一般商业机构、民间资本等更加多元化的资金参与其中。
首先,以世界银行、亚洲开发银行等为代表的传统世界多边金融机构在资金、技术与跨国协调等方面具有优势,以亚洲基础设施投资银行、金砖国家新开发银行等为代表的新兴多边开发性金融机构与原有的国际金融机构定位互补,共同为“一带一路”筹集资金。目前,亚投行已经与世界银行、亚洲开发银行、欧洲复兴开发银行等多边机构建立了友好合作关系。
其次,应构建区域性与全球性相结合的股权投资基金生态,完善多边金融合作体系。充分发挥以丝路基金为代表的专项投资基金优势,为“一带一路”建设提供更为充足的资金保障。与此同时,“一带一路”域内不同的多边金融机构可通过信息共享、联合融资等方式,降低融资成本、分散投资风险,共同为沿线国家和地区带来更多的资金支持和投资机会。
完善结构合理、竞争力强的多元化金融机构体系
构建和完善多层次、立体化的金融机构体系,特别是要重构商业性金融机构和政策性金融机构体系,从全球资本市场,为“一带一路”建设提供直接融资、间接融资、结构性融资等不同类型的融资渠道,为沿线客户提供贷款、债券、股权等不同种类和业务方向的金融服务和产品,满足“一带一路”建设巨大的资金需求。
政策性金融机构深耕所在领域,发挥引领作用
“一带一路”建设相关投资意义重大、投资领域广泛、资金缺口突出,但是纯商业风险回报角度测算,早期难以吸引商业性金融机构注资。政策性金融机构既可以体现国家的政策导向与发展规划,又可以为商业金融的发展提供先期基础支持与引导,通过对市场缺位的弥补为商业金融的进入提前建立良好的市场环境与市场规则。因此,构建丝路金融生态体系亟须发挥政策性金融机构长期性、引导性的优势和作用。
商业性金融机构协同发展,提供综合性、立体式金融服务支持
当政策性金融先行进入东道国有效弥补金融缺位后,其他金融机构要依托其在管理模式、机构分布、业务领域、信息来源等方面的比较优势,发挥金融支持的主力作用,与政策性机构功能互补、各有侧重,共同支持“一带一路”建设。
我国商业银行体系庞大、筹资能力较强、资金成本适中、境外服务网络相对其他金融机构较为完善,产品线相对丰富而完整,可以提供银团贷款、项目融资、财务顾问、跨境现金管理等较为全面的金融服务。
在“一带一路”金融生态体系中,对于多边金融机构或政策性银行主导的一些影响力较大且需要配套资金的大型项目,商业银行一方面可以有效弥补政策性银行境外服务网络不足的问题,为其提供代理服务;另一方面可以积极参与项目调研、融资方案设计、账户结算等工作,并根据实际情况提供一定的融资支持。商业银行应发挥全球网络及金融服务的比较优势,加大对“一带一路”沿线重要地区的机构布局,同时,继续完善贸易金融、跨国供应链金融、投资银行、财富管理等多元化产品体系,针对不同客群提供个性化的跨境金融服务方案,做好金融支持“一带一路”的中坚力量。
鉴于“一带一路”项目对金融需求的综合性和复杂性,传统商业银行服务往往难以完全满足其需求。保险、证券、信托、租赁、期货等非银行金融机构应灵活发挥自身业务特点和经营优势,为“一带一路”建设提供债券、股权等种类更加丰富的个性化金融产品,并以创新金融填补传统金融的不足。
构建多层次、互补型、功能齐备的金融市场
进一步发展和规范资本市场,提高直接融资比重,构建多层次、互补型、功能齐备的金融市场体系。加快金融市场对外开放,探索建立针对“一带一路”的股票、债券和其他金融衍生品等多种资金融通形式,促进区域内融资渠道的多元化,实现各国资本有效流通。
股权市场体系建设方面:通过多层次股权融资体系建设,满足多元化的投融资需求,相关企业可根据自身情况选择主板、创业板等不同层次的股票市场进行融资,保障“一带一路”重点项目资金需求;培育发展各类型产业投资基金、风险投资基金等,通过股权投资形式参与新兴产业、资源类产业等投资建设;逐步允许国外企业在国内证券交易所发行股票上市融资,可尝试设立“一带一路”板块;通过中国证券交易所到“一带一路”沿线国家设立分支机构或收购海外交易所股权,推动中国证券金融机构“走出去”,并力争结合互联网金融实现属地化发展。
债券市场体系建设方面:推动利率市场化进程,完善监管体系、改革发行制度,使企业债券的利率能够反映其流动性溢价,并对参与“一带一路”具体项目的企业发行定向融资债券适当放宽条件;推进国内债券市场的对外开放,鼓励外国政府和信誉良好的外国企业在中国境内发行人民币债券,既有利于解决沿线发展中国家的资金需求,又有利于加快人民币国际化进程;继续推进亚洲债券市场开放,促进亚洲储蓄投资为本地区经济发展服务;推动区域债券市场建设,促进债券品种和投资主体多元化,加快构建“一带一路”重大项目债券筹资和投资中心。
商品期货及衍生品方面:“一带一路”沿线国家是原油等主要大宗商品的出口国和消费国,期货市场在探索与沿线国家间开放合作的同时,要完善期货品种体系,审慎推动金融衍生品市场创新;吸引“一带一路”企业和金融机构利用期货市场套期保值和管理风险,支持期货公司为“一带一路”相关客户提供多样化风险管理服务;积极探索设立大宗商品跨境交易平台,吸引“一带一路”国家特色资源和合格投资主体参与交易,并逐步形成以人民币计价结算的国际大宗商品市场。
健全金融基础设施,营造良好金融生态环境
金融基础设施主要包括支付结算体系、法律体系等金融运行的监管规则和制度安排。加强金融基础设施建设,有助于保障金融市场安全高效运行和整体稳定,为“一带一路”建设营造良好的金融生态环境。首先要加强国内金融基础设施建设,具体措施包括但不限于构建良好的金融法制体系,健全完善的法律法规体系;建立统一的综合金融信息收集、统计与检测机制;完善社会征信制度,营造健康的社会信用环境;有效结合移动互联技术,搭建稳健的支付清算体系;保障安全的科技信息系统,提高核心技术研发。
“一带一路”沿线许多地区金融基础设施相对落后,金融运转效率低,先进金融工具难以有效利用,区域货币稳定体系、投融资体系和信用体系建设方面,存在着诸多现实困难。构建“丝路”良好金融生态环境,一方面可通过援建金融支付、清算系统、征信体系以及各种金融交易平台等方式,帮助“一带一路”地区尤其是欠发达国家健全金融基础设施;另一方面,要探索建设“一带一路”沿线各国认可和参与的国际信用评级体系,客观掌握沿线地区的国家、企业及个人的基本信用情况,以利于各类经济金融活动有序开展。健全沿线地区金融基础设施建设,在提高区域金融运行效率的同时,也对我国对外投资起到风险防范作用。
增强国际间金融监管与合作,构建更为有效的金融安全网
构建更为有效的金融安全网,既要对内系统性推进金融监管体系改革,又要对外加强多边金融监管与合作,逐步建立“一带一路”区域金融监管合作机制。保持与沿线地区金融和业务往来的政策协调性及监管一致性,防范对外投资风险。
一是逐步完善我国相关金融监管法规制度体系。进一步提升系统性金融风险的管控和辨识能力,加大力度规划好金融创新监管协调制度,包括但不限于建立统一、协调的金融监管体系,明确相关部门监管职能;加强系统性风险的评估与监督,探索构建系统性风险防范长效机制;进一步完善宏观审慎管理框架,将宏观审慎与微观审慎相结合;离清监管者与市场参与者的边界,加强监管独立性等。
二是加强国际协调合作进行监督管理,增强双边及多边协作。打造和完善“一带一路”倡议的域内金融监督和管理相关合作机制,建立常态化的双边会晤和多边协商机制,以此扩大信息共享范围,提升在重大问题上的政策协调性及监管一致性,在机构、业务、市场、产品创新和金融开放等方面推动区域金融监管与合作向纵深化、多元化方向发展。
三是构建“一带一路”金融风险预警系统。在建立金融风险甄别系统和风险量化评估体系基础上,构建金融风险预警发布系统,加强风险监测和预警播报,及时提醒有关机构有效防范风险。完善跨境风险应对和危机处置制度安排,协调各方的处置行动,共同维护区域金融稳定,守住不发生区域性、系统性金融风险的底线。
发展开放金融,加快推动人民币国际化进程
以人民币作为“一带一路”区域内的结算货币,可以有效避免汇率波动带来的风险,在一定程度上保障我国企业对外直接投资的资产价值稳定性和安全性。从国际经验看,美国、日本等国都曾通过持续加大对外投资,加速了本国货币国际化进程,而本国币值的稳定和经济状况的改善又促进了资本输出。“一带一路”倡议为人民币国际化带来了难得的历史机遇,在“一带一路”倡议实施过程中,作为资本输出国,应充分发挥我国的主导作用,积极发展开放金融,逐步扩大人民币的影响力。
加快推进人民币国际化支持“一带一路”生态体系建设的建议性措施:一是将境内重大项目特别是“一带一路”人民币贷款作为推动产业全球布局、加速人民币国际化的有效载体;通过支持对外直接投资、扩大境外人民贷款和配套援外规划等措施加大资本输出;二是促进离岸市场持续、快速、多层次发展,扩大人民币的可自由使用程度、完善人民币支付清算系统等基础设施建设,逐步树立并巩固人民币国际地位;三是积极开展与世界银行等国际机构合作,通过多边性安排提升人民币使用效力和各国对人民币的接受意愿;四是支持金融机构双向开放,加强与沿线国家金融机构开展合作,积极推进商业银行间建立代理行关系,鼓励境内代理银行为境外参与银行开立人民币同业往来账户,畅通人民币跨境循环使用渠道;五是支持和鼓励金融机构进行以人民币计价的金融产品创新,为境内外人民币使用者提供更丰富的人民币投资和风险管理工具。(作者系中国民生银行研究院院长)