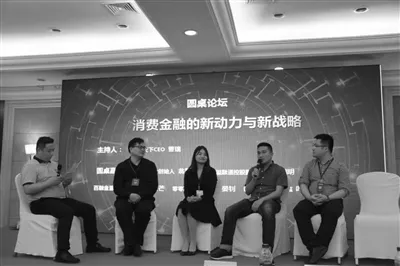
| 论坛上,相关企业代表还就“消费金融新常态下的新趋势”进行了探讨。赖金鑫 摄 |
高品质、高科技、个性化生活正引导着中国的消费升级,伴随着消费金融在国内迅速崛起,越来越多的国人开始了解消费金融、走进消费金融。巨大的消费增量和消费结构的调整以及市场呼唤加上政策利好,使2016年消费金融对经济发展的贡献率达到64.6%,消费正成为国内经济增长的重要动力。权威机构纷纷预测,到2020年国内的消费市场将增长至50万亿元。大市场孕育大机会,消费金融将迎来新的高峰,同时也将面临更多的问题。
5月6日,由浙江省科技厅、浙江省科协、浙江省委宣传部联合主办的2017年浙江省科技活动周系列活动-消费金融高峰论坛在杭州举行。本次高峰论坛由浙江省金融科技协会联合科技金融时报、杭州电视台《财经第一线》共同主办,来自消费金融领域的企业代表针对强监管形势下现金贷的发展趋势、市场繁荣下消费金融的隐性风险等热点议题进行了探讨。浙江省金融科技协会“消费金融专委会”同时挂牌成立。
“如今的消费金融已进入高速发展期,伴随着各种市场需求的助力,消费金融势必将成为国内零售信贷的下一个风口,而随着消费结构的不断升级,监管架构的不断完善,未来的消费金融市场也将呈现出新的发展趋势。”杭银消费金融股份有限公司综合管理部总经理应毓腾表示,面对新型的市场需求,初创型消费金融公司必须理清打牌顺序,分清行业蓝海和红海,作出正确的战略与策略选择。
在闪银联合创始人李昊看来,真正的消费金融应当靠技术驱动实现。不同于以现金或单纯场景出现的“伪”消费金融,技术驱动型的消费金融不仅包含现金,更包含复杂的消费场景,它主要依靠技术驱动,辅之以人力,具有边际成本递减、人工智能、机器学习等特征。
雄猫金科首席产品总监曾州从历年数据角度分析了消费金融市场,认为现在社会正处于大消费时代,消费金融行业发展势头强劲。同时,他提出消费金融中存在三大支柱:资金、核心系统、风险机制,其重中之重应在于平台系统对于各类数据高效、安全的处理过程。为了达到这一目的,需要将各类补充数据接入消费金融平台,将平台本身的技术做到极致,并以此帮助平台更快速地适应平台信息披露、合理催收等监管要求。
论坛上还对当前“现金贷”这一热点话题进行了探讨。现金贷,又名小额现金贷,泛指无场景、无指定用途的小额贷款业务。从2015年开始,作为消费金融一个重要的分支,现金贷在国内开始强势崛起,大量上市公司、互联网巨头开始布局现金贷业务,目前已经成为最受资本青睐的互金领域,成为行业中的一大热词。
但是,由于长期存在的“变相利息畸高”“暴力催收”“滥用个人信息”等问题,现金贷也引发了监管部门的注意与相关整顿举措,如银监会近日就印发了《中国银监会关于银行业风险防控工作的指导意见》,首次点名现金贷,要求持续推进网络借贷平台(P2P)风险专项整治,做好校园网贷、现金贷业务的清理整顿工作。
针对强监管形势下现金贷的未来走向,浙江省金融科技协会执行会长陈建可认为,虽然自今年3月以来,现金贷便一直处于风口浪尖之上,但整体来说,银监会此次对现金贷的整顿力度还算是比较温和的。现金贷作为新事物需要一定的发展和修正空间,这次监管或是银监会对现金贷及网贷行业的试水,不合规平台应该及时改过自新。随着消费金融及现金贷的进一步发展,未来监管或将更加严厉,行业洗牌也更加彻底,届时有核心竞争力的平台才能在大浪淘沙中存活下来。
论坛上还成立了浙江省金融科技协会“消费金融专委会”。据悉,“专委会”未来将吸纳业内更多消费金融领域的机构和专家,旨在共同推动中国消费金融向更快捷、更低息、更普惠的方向前进。
本报记者赖金鑫通讯员杨亚娟